ព័ត៌មាន
ក្រសួងសេដ្ឋកិច្ចពង្រឹងការប្រមូលចំណូលពន្ធអាករ លើការផ្គត់ផ្គង់មានថែមទំនិញ ឬផ្តល់ជារង្វាន់
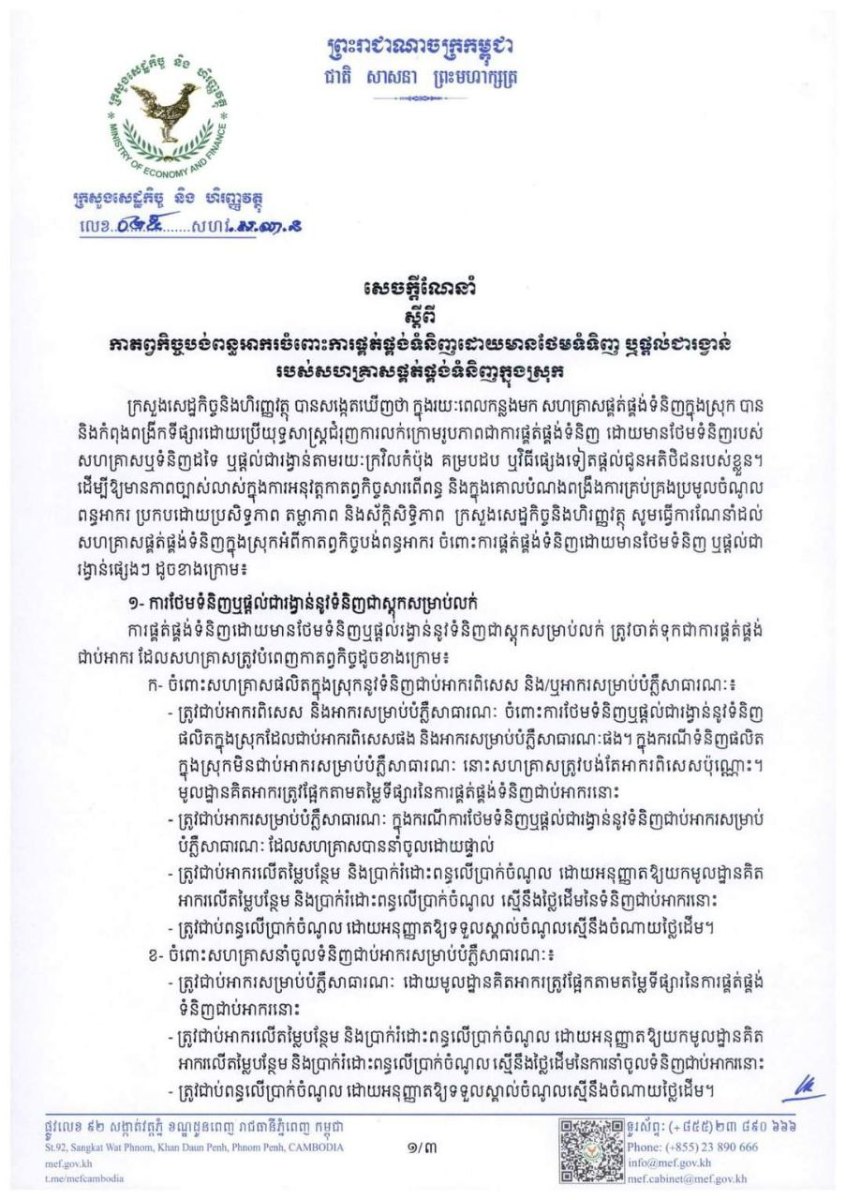
ក្រសួងសេដ្ឋកិច្ច និងហិរញ្ញវត្ថុ ពង្រឹងការគ្រប់គ្រងប្រមូលចំណូលពន្ធអាករ ចំពោះការផ្គត់ផ្គង់ទំនិញដោយមានថែមទំនិញ ឬផ្តល់ជា រង្វាន់ទំនិញជាស្តុកសម្រាប់លក់, ការថែមទំនិញ ឬផ្តល់ជារង្វាន់ទំនិញមិនមែនជាស្ដុកសម្រាប់លក់ ឬរង្វាន់ផ្សេងៗក្រៅពីទំនិញជាដើម។
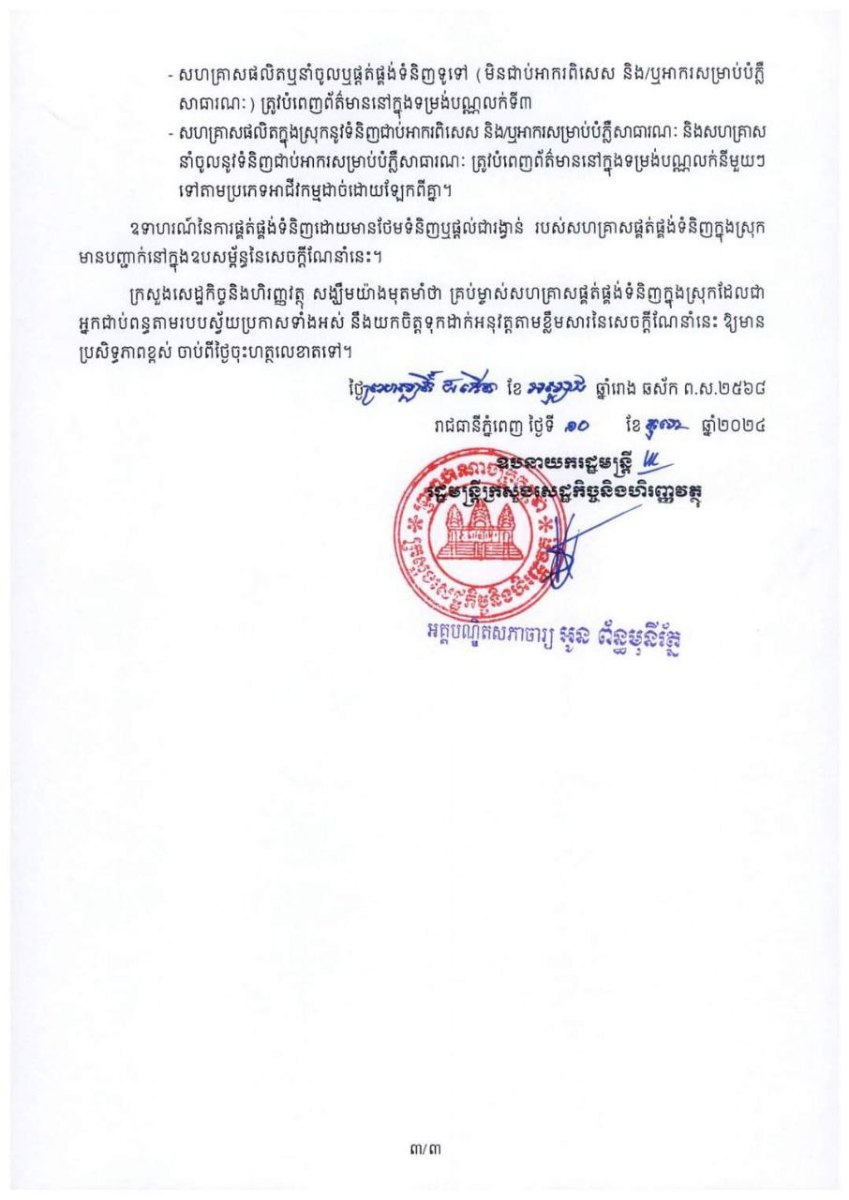
ក្រសួងសេដ្ឋកិច្ច និងហិរញ្ញវត្ថុ ចេញសេចក្តីណែនាំ ស្តីពីកាតព្វកិច្ចបង់ពន្ធអាករ ចំពោះការផ្គត់ផ្គង់ទំនិញដោយមានថែមទំទិញ ឬផ្តល់ជារង្វាន់ របស់សហគ្រាសផ្គត់ផ្គង់ទំនិញក្នុងស្រុក ដែលមានថែមទំនិញរបស់សហគ្រាស ឬទំនិញដទៃ ឬផ្តល់ជារង្វាន់តាមរយៈ ក្រវិលកំប៉ុង គម្របដប ឬវិធីផ្សេងទៀតផ្តល់ជូនអតិថិជនរបស់ខ្លួន។ ដើម្បីពង្រឹងការគ្រប់គ្រងប្រមូល ចំណូលពន្ធអាករ ប្រកបដោយប្រសិទ្ធភាព ក្រសួងណែនាំដល់សហគ្រាសផ្គត់ផ្គង់ទំនិញក្នុងស្រុកអំពីកាតព្វកិច្ចបង់ពន្ធអាករ ចំពោះការផ្គត់ផ្គង់ទំនិញដោយមានថែម ទំនិញ ឬផ្តល់ជារង្វាន់ជាដើម។
ចំពោះការផ្គត់ផ្គង់ទំនិញដោយមានថែមទំនិញ ឬផ្តល់រង្វាន់នូវទំនិញជាស្តុកសម្រាប់លក់ ត្រូវចាត់ទុកជាការផ្គត់ផ្គង់ជាប់អាករ ដែលសហគ្រាសត្រូវបំពេញកាតព្វកិច្ច ក្នុងនោះសហគ្រាសផលិតក្នុងស្រុកនូវទំនិញជាប់អាករពិសេស និងអាករសម្រាប់បំភ្លឺសាធារណៈ ត្រូវជាប់អាករពិសេស និងអាករសម្រាប់បំភ្លឺសាធារណៈ ចំពោះការថែមទំនិញឬផ្តល់ជារង្វាន់នូវទំនិញផលិតក្នុងស្រុក ជាប់អាករពិសេស ផង និងអាករសម្រាប់បំភ្លឺសាធារណៈផង។ ក្នុងករណីទំនិញផលិតក្នុងស្រុកមិនជាប់អាករសម្រាប់បំភ្លឺសាធារណៈនោះ សហគ្រាសបង់ តអាករពិសេសប៉ុ្ណោះ និងត្រូវជាប់អាករសម្រាប់បំភ្លឺសាធារណៈ ក្នុងករណីការថែមទំនិញ ឬផ្តល់ជារង្វាន់នូវទំនិញជាប់អាករសម្រាប់ បំភ្លឺសាធារណៈ ដែលសហគ្រាសបាននាំចូលដោយផ្ទាល់។ ជាប់អាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ដោយ អនុញ្ញាតឱ្យយកមូលដ្ឋានគិតអាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ស្មើនឹងថ្លៃដើមនៃទំនិញជាប់អាករនោះ។ ត្រូវជាប់ពន្ធលើប្រាក់ចំណូល ដោយអនុញ្ញាតឱ្យទទួលស្គាល់ ចំណូលស្មើនឹងចំណាយថ្លៃដើម។
ចំពោះសហគ្រាសនាំចូលទំនិញជាប់អាករសម្រាប់បំភ្លឺសាធារណៈ៖ ត្រូវជាប់អាករសម្រាប់បំភ្លឺសាធារណៈ ដោយមូលដ្ឋានគិត អាករ ត្រូវផ្អែកតាមតម្លៃទីផ្សារនៃការផ្គត់ផ្គង់ទំនិញជាប់អាករនោះ, ត្រូវជាប់អាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ដោយអនុញ្ញាតឱ្យយកមូលដ្ឋានគិតអាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ស្មើនឹងថ្លៃដើមនៃការនាំចូលទំនិញជាប់អាករនោះ, ត្រូវជាប់ពន្ធលើប្រាក់ចំណូល ដោយអនុញ្ញាតឱ្យទទួលស្គាល់ចំណូលស្មើនឹងចំណាយថ្លៃដើម។ ចំណែកសហគ្រាសផ្គត់ផ្គង់ ទំនិញដែលមិនជាប់អាករពិសេស និងអាករសម្រាប់បំភ្លឺសាធារណៈ៖ ត្រូវជាប់អាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ដោយអនុញ្ញាតឱ្យយកមូលដ្ឋានគិតអាករលើតម្លៃបន្ថែម និងប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល ស្មើនឹងថ្លៃដើមនៃទំនិញជាប់អាករនោះ។
ដោយឡែកការថែមទំនិញ ឬផ្តល់ជារង្វាន់នូវទំនិញដែលមិនមែនជាស្ដុក សម្រាប់លក់ឬរង្វាន់ផ្សេងៗក្រៅពីទំនិញ, សហគ្រាស ត្រូវអនុវត្តដូចជា៖ មិនត្រូវបានចាត់ទុកជាការផ្គត់ផ្គង់ដែលជាកម្មវត្ថុនៃអាករលើតម្លៃបន្ថែម ប្រាក់រំដោះពន្ធលើប្រាក់ចំណូល និងពន្ធលើ ប្រាក់ចំណូលឡើយ, អាករលើតម្លៃបន្ថែមដែលសហគ្រាសបានបង់ លើការទិញទំនិញយកមកប្រើប្រាស់សម្រាប់ការលក់ដោយមានថែមទំនិញឬផ្តល់ជារង្វាន់, មិនត្រូវបានអនុញ្ញាតជាឥណទានអាករលើធាតុចូលឡើយ ប៉ុន្តែត្រូវបានអនុញ្ញាតជាចំណាយកាត់កងបាន, ចំណែកការអនុញ្ញាតជាចំណាយវិញ, ត្រូវបានអនុញ្ញាតជាចំណាយកាត់កងបាន សម្រាប់គោលដៅពន្ធលើប្រាក់ចំណូល និងត្រូវកត់ត្រា ឱ្យច្បាស់លាស់ក្នុងបញ្ជីគណនេយ្យ ដោយត្រូវមានសក្ខីបត្រគាំទ្រដូចមានចែងក្នុង បទប្បញ្ញត្តិស្តីពីពន្ធលើប្រាក់ចំណូលជាដើម៕ អត្ថបទ៖ សុន រ៉ាឌី


-
 កីឡា1 week ago
កីឡាករ Vigor និង Pro បង្ហាញពីចំណុចខ្វះខាតរៀងខ្លួន ក្រោយជំនួបដ៏តានតឹងក្នុង MPL សប្ដាហ៍ទី៤
-
 ព័ត៌មាន1 week ago
ក្រសួងមុខងារសាធារណៈ៖ លទ្ធផលប្រឡងគ្រូមធ្យមសិក្សាមានអ្នកជាប់ត្រឹមជាងពាក់កណ្តាលតម្រូវការប៉ុណ្ណោះ
-
 កីឡា5 days ago
ពលរដ្ឋជាង ១,៥០០នាក់ចូលរួមរត់កម្សាន្ដ Kinal Fun Run 2026 ក្នុងអាកាសយានដ្ឋានអន្ដរជាតិភ្នំពេញ
-
 ព័ត៌មាន1 day ago
ម្ចាស់សត្តឃាតដ្ឋានគាំទ្រវិធានការទប់ស្កាត់ការនាំចូលជ្រូកខុសច្បាប់ ដើម្បីការពារកសិករក្នុងស្រុក
-
 ព័ត៌មាន3 days ago
អ្នកដំណើរលើនាវាOdysseyមួយចំនួនទៀត បានបន្តចេញដំណើរតាមផ្លូវអាកាសទៅប្រទេសគេវិញ
-
 ព័ត៌មាន3 days ago
សម្តេចបវរធិបតី ហ៊ុន ម៉ាណែត និងលោកជំទាវបណ្ឌិត ពេជ ចន្ទមុន្នី បន្តផ្ដល់អំណោយប្រចាំខែប្រគល់ជូនមណ្ឌលមែកឈើ និងឧបត្ថម្ភស៊ីម៉ង់ត៍ ១០ តោនបន្ថែម
-
 ព័ត៌មាន3 days ago
អ្នកជំនាញកម្ពុជា និងអន្តរជាតិ នឹងបញ្ចេញថ្វីដៃធ្វើអាហារប្រពៃណីនៅក្នុងភូមិហ្វ្រង់កូហ្វូនី
-
 ព័ត៌មាន3 days ago
អាជ្ញាធរជាតិប្រយុទ្ធនឹងជំងឺអេដស៍ បើកយុទ្ធនាការ ម ស្មើ ម លើកទី៥ «វិទ្យាសាស្ត្រ ក្តីសង្ឃឹម និងការផ្លាស់ប្តូរ»